La Cour des comptes alerte, dans un rapport publié le 27 avril 2026, sur la fragilisation du régime Cat-Nat, et formule des recommandations pour en assurer la soutenabilité.
Le régime d’indemnisation des catastrophes naturelles est confronté à une montée des risques liée au changement climatique, qui « provoque une augmentation progressive de la fréquence d’événements météorologiques extrêmes » et dont « les dégâts causés aux biens et aux personnes sont en conséquence en forte augmentation ». Présenté dans un rapport public thématique publié le 27 avril 2026 rédigé par la Cour des Comptes, ce dispositif, mis en place en 1982, constitue « un système hybride combinant […] une logique d’assurance […] et […] une logique de solidarité ». Il permet une « indemnisation rapide » et repose sur une surprime mutualisée, identique sur l’ensemble du territoire. Mais cet équilibre est désormais fragilisé. La Cour des Comptes souligne que « les projections […] prévoient une augmentation de 47 % à 85 % des coûts d’ici 2050 ». Cette évolution, déjà perceptible, accentue les tensions sur le régime et fait peser « un risque de plus en plus élevé d’appel de la garantie de l’État ».
Des fragilités accentuées dans les territoires ultramarins
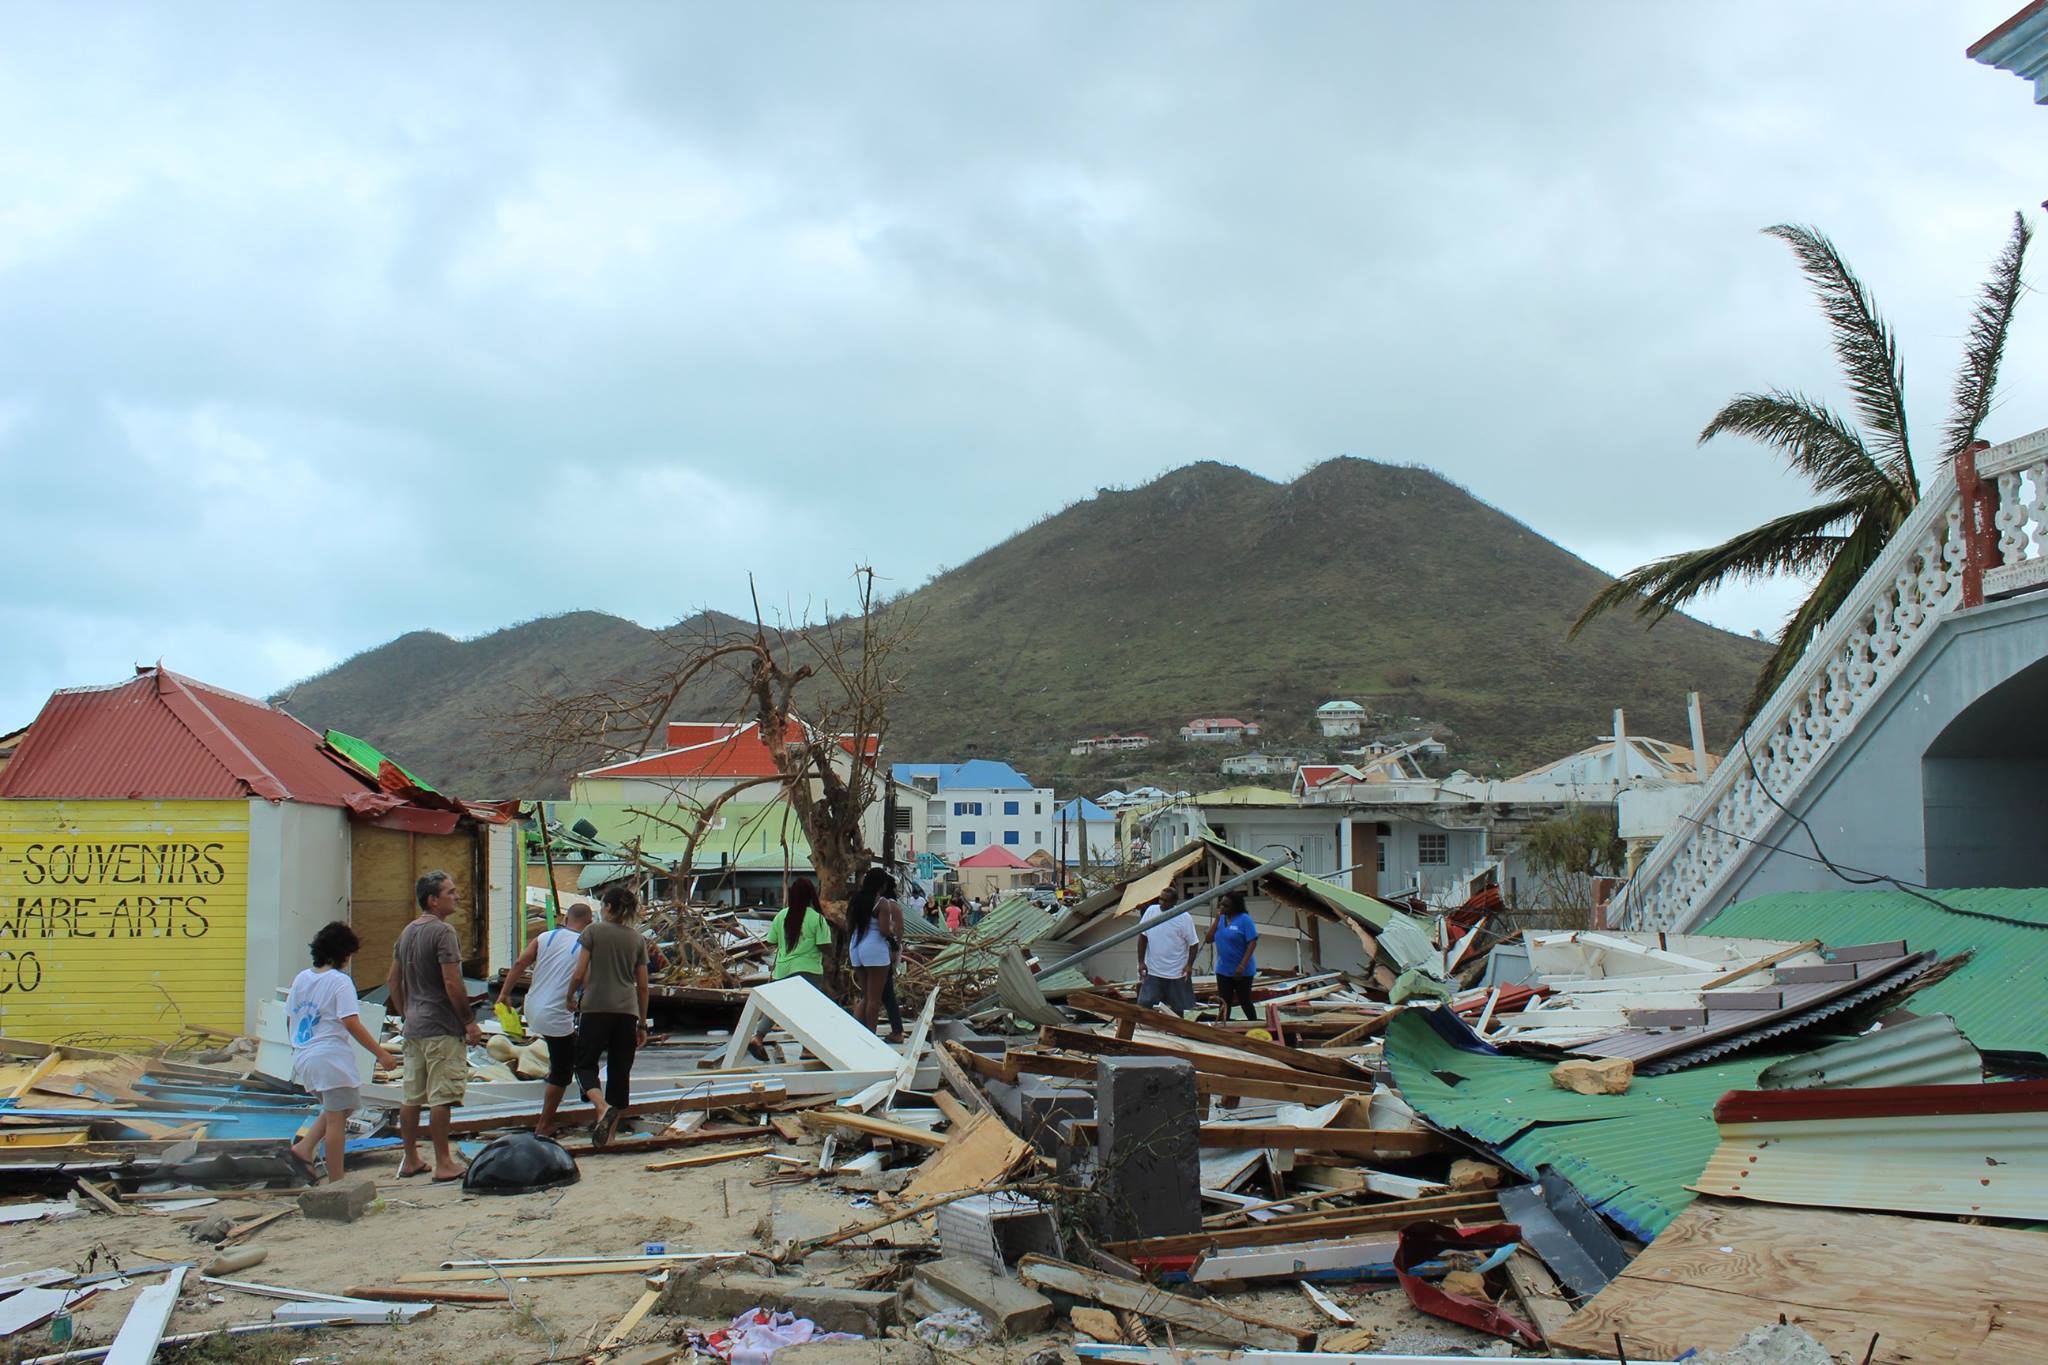
Le rapport met en évidence des déséquilibres territoriaux marqués. Si la couverture assurantielle atteint « 97 % pour les habitations en France métropolitaine », elle demeure « nettement plus inégale en outre-mer », avec « 49 % en Guyane et seulement 6 % à Mayotte ». Cette situation s’explique par une exposition accrue aux aléas, notamment les « vents cycloniques en outre-mer », et par une présence plus fragile des assureurs, la Cour relevant que « la présence des assureurs apparaît nettement plus fragile en outre-mer ».
« Malgré un nombre d’assureurs plus limité (20 contre 41 en métropole) et une pénétration de l’assurance plus faible, ces territoires concentrent une part significative des sinistres : ils représentent environ 10 % de la sinistralité historique du régime entre 2000 et 2024, pour seulement 1,8 % des cotisations. Pour expliquer la faible pénétration de l’assurance habitation Outre-mer, les travaux menés sur l’assurabilité des territoires ultramarins mettent en évidence un défaut d’offre assurantielle mais également un défaut de demande. Celle-ci s’explique en partie par des niveaux de revenus plus faibles mais aussi par le caractère non-assurable de certains biens immobiliers, sur-représentés Outre-mer » résume la (Fédération des Entreprises d’Outre-mer) dans sa newsletter hebdomadaire du 27 avril.
Cet article est réservé aux membres
Créez votre compte gratuitement pour accéder à tous nos contenus
Déjà membre ? Se connecter



À lire aussi
Choose Outre-mer, le pari des atouts
oct. 03, 2026
Ary Chalus condamné, il fait appel et reste à la Région
oct. 02, 2026
Narcotrafic : le Grand Port verrouille ses quais
oct. 02, 2026